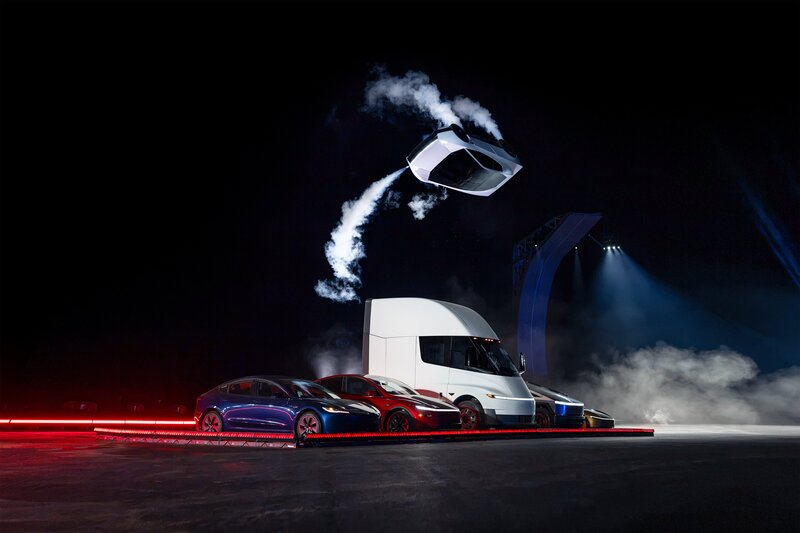
 ▲ 테슬라 로드스터/출처: X © |
테슬라(TSLA)가 차세대 전기 슈퍼카 로드스터(Roadster)를 공개하면서 주가 1,000달러 돌파 가능성에 다시 관심이 쏠리고 있다. 그러나 현재 주가에서 목표 수준까지 약 182% 상승해야 하는 데다 신형 로드스터의 양산도 2028년으로 예정돼 있어, 단일 신차 공개만으로 주가가 급등하기는 어렵다는 분석이 나왔다. 향후 주가 상승의 핵심 변수는 자율주행과 로봇 사업의 상용화 성과가 될 전망이다.
10월 18일(현지시간) 암호화폐 전문매체 핀볼드에 따르면, 테슬라는 지난 15일 차세대 로드스터를 공개하며 시장의 주목을 받았다. 테슬라 주가는 16일 354.72달러에 거래를 마쳤으며, 1,000달러에 도달하려면 약 182%의 추가 상승이 필요하다. 트레이딩뷰(TradingView)가 집계한 월가 애널리스트 39명의 12개월 평균 목표주가는 382.70달러로, 현 주가 대비 상승 여력은 7.89%에 그쳤다. 개별 목표주가는 최저 24.86달러에서 최고 550달러까지 분포해 있어 1,000달러는 시장의 일반적인 전망과 상당한 거리가 있다.
이번에 공개된 로드스터 시제품에는 스페이스X(SpaceX)와 공동 개발한 로켓형 추진 장치가 탑재됐다. 시연에서는 공중 기동과 점프, 흡착 시스템을 활용한 거꾸로 주행 등 파격적인 기술이 선보였다. 다만 양산 목표 시점은 2028년으로, 차세대 모델이 처음 공개된 지 10년 이상 지난 시점이다. 일론 머스크(Elon Musk) 최고경영자(CEO) 역시 로드스터를 대규모 매출 창출보다는 브랜드 가치를 높이기 위한 제품으로 설명했다. 고성능 차량이라는 특성과 제한적인 생산 규모를 고려하면 테슬라 전체 실적에 미치는 영향은 크지 않을 것으로 예상된다.
주식시장의 초기 반응도 엇갈렸다. 로드스터 공개 이후 테슬라 주가는 장전 거래에서 상승했지만 이후 상승분을 반납했다. 투자자들이 화려한 기술 시연 자체보다 실제 매출과 이익 증가로 이어질 가능성을 중시하고 있다는 해석이다. 이에 따라 테슬라가 주가 1,000달러를 정당화하려면 로드스터 외에 기업가치를 크게 끌어올릴 추가 성장 동력이 필요하다는 평가가 나온다.
장기적으로는 자율주행(Autonomous Driving), 로보택시(Robotaxi), 휴머노이드 로봇(Humanoid Robot) 사업이 핵심 변수로 꼽힌다. 테슬라의 무인 자율주행차 사이버캡(Cybercab)과 휴머노이드 로봇 옵티머스(Optimus)는 새로운 수익원을 창출할 잠재력이 있지만, 비용과 규제 승인, 시장 보급 속도가 사업 성패를 좌우할 전망이다. 일각에서는 테슬라와 스페이스X의 합병 가능성도 거론되지만, 현재 공식적인 합병 계약은 발표되지 않아 확정된 주가 상승 요인으로 보기는 어렵다.
한편 테슬라는 올해 3분기 차량 48만6,532대를 인도하고 에너지저장장치(ESS) 13.7기가와트시(GWh)를 배치했다고 지난 2일 발표했다. 시장의 관심은 오는 21일 예정된 3분기 실적 발표로 옮겨가고 있다. 이번 실적에서는 매출과 이익률, 현금흐름뿐 아니라 자율주행 및 로봇 사업의 진척 상황이 주요 평가 기준이 될 전망이다. 핀볼드는 로드스터 공개만으로 주가 1,000달러를 향한 지속적인 상승세를 뒷받침하기는 어렵다고 분석했다.
*면책 조항: 이 기사는 투자 참고용으로 이를 근거로 한 투자 손실에 대해 책임을 지지 않습니다. 해당 내용은 정보 제공의 목적으로만 해석되어야 합니다.*


답글 남기기