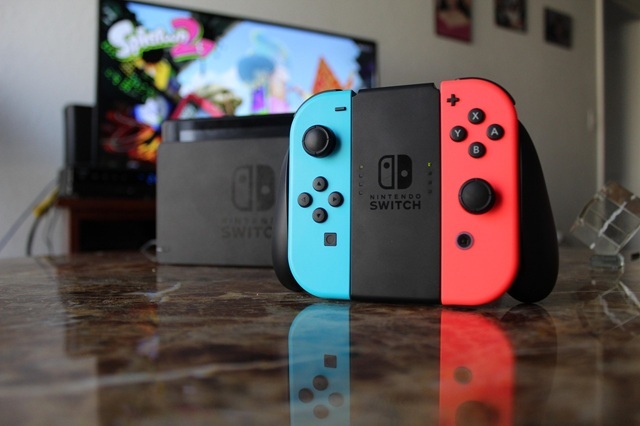
 ▲ 닌텐도(Nintendo, NTDOY)/AI 생성 이미지 |
닌텐도(Nintendo, NTDOY) 주가가 1년 새 40% 넘게 빠진 가운데 신작 ‘젤다의 전설’ 흥행이 연말 반등의 열쇠로 떠올랐다.
11월 8일(현지시간) 경제 전문 매체 비인크립토에 따르면, 닌텐도의 최근 실적은 미국 상장 주식(NTDOY) 투자자들에게 안도감을 주지 못했다. 스위치2 판매량은 1년 전보다 41% 급감했고 영업이익은 16% 줄어든 739억엔으로 분석가 예상에 못 미쳤다. 닌텐도는 연간 스위치2 판매 목표 1,650만대를 그대로 유지했다. 그러나 상반기 6개월 판매량이 649만대에 그쳐 2027년 3월까지 약 1,000만대를 더 팔아야 한다. 연말 쇼핑 시즌에 기대를 거는 이유다.
가장 큰 카드는 11월 5일 출시된 ‘젤다의 전설: 시간의 오카리나’다. 호평받은 리메이크작으로 속도 기록 도전자들의 관심을 끌 만한 무한 점프 결함이 보고되기도 했다. 시게루 후루카와(Shuntaro Furukawa) 닌텐도 사장은 출시를 “매우 강한 출발”이라고 평가했다. 씨티(Citi, C) 애널리스트들은 젤다가 연말 콘솔 구매를 끌어올릴 수 있다고 봤고 “이런 성장 동력을 고려하면 일시적 조정 뒤 주가가 회복할 것”이라고 밝혔다. 애널리스트들은 닌텐도 매수 의견을 유지하고 있으며 목표 상승 여력은 24%다.
수익성이 가장 큰 우려다. 닌텐도는 9월 스위치2의 미국 가격을 499.99달러로 올렸다. 메모리 칩 가격 상승이 마진을 계속 압박하지만 경영진은 당장 추가 인상 계획은 없다고 했다. 긍정적 신호도 있다. 상반기 스위치2 소프트웨어 판매는 18.8% 늘어 기존 이용자들이 여전히 게임에 돈을 쓰고 있음을 보여 준다. 회복 여부를 가를 변수는 연말 수요와 마진, 연간 목표 달성이다. 젤다가 새 스위치2 구매자를 충분히 끌어올 수 있을지, 닌텐도가 오르는 제조 비용을 흡수할 수 있을지, 남은 1,000만대 판매를 채울 수 있을지다. 크리스마스 분기가 첫 시험대다. 연말 판매가 강하면 씨티의 회복 시나리오에 힘이 실리고 또 한 번 부진하면 닌텐도의 야심찬 연간 목표를 보는 시선이 더 엄격해질 수 있다.
[기사 핵심 요약]
-닌텐도 주가는 1년 새 40% 넘게 빠졌고 스위치2 판매는 41% 급감했으며 영업이익은 16% 줄어 739억엔으로 예상을 밑돌았다.
-연간 목표 1,650만대는 유지했지만 상반기 649만대를 팔아 2027년 3월까지 1,000만대를 더 팔아야 하고 11월 5일 출시된 젤다가 후루카와의 “매우 강한 출발” 평가를 받았다.
-씨티는 일시적 조정 뒤 회복을 예상했고 애널리스트 목표 상승 여력은 24%이며 연말 수요와 마진, 목표 달성이 회복의 변수다.
*면책 조항: 이 기사는 투자 참고용으로 이를 근거로 한 투자 손실에 대해 책임을 지지 않습니다. 해당 내용은 정보 제공의 목적으로만 해석되어야 합니다.*
답글 남기기